


안녕하세요. 대한변협 등록 도산전문 / 대한변협 도산변호사회 이사 / 신용상담사 자격을 보유한 유익상 변호사입니다.
개인회생이나 파산을 알아보시다 보면 "최대 95% 탕감", "변제율 한 자릿수"와 같은 자극적인 광고를 많이 접하게 됩니다.
많은 분들이 상담 오실 때 '나도 정말 95%를 탕감받을 수 있는지', '정말 원금의 아주 일부만 갚으면 되는지' 기대하시곤 합니다.
오늘은 개인회생 변제율의 진실과 실제 계산 방식, 그리고 변제금을 낮추기 위해 필요한 조건들을 상세히 정리해 드리겠습니다.
1. 95% 탕감 광고, 믿어도 될까?
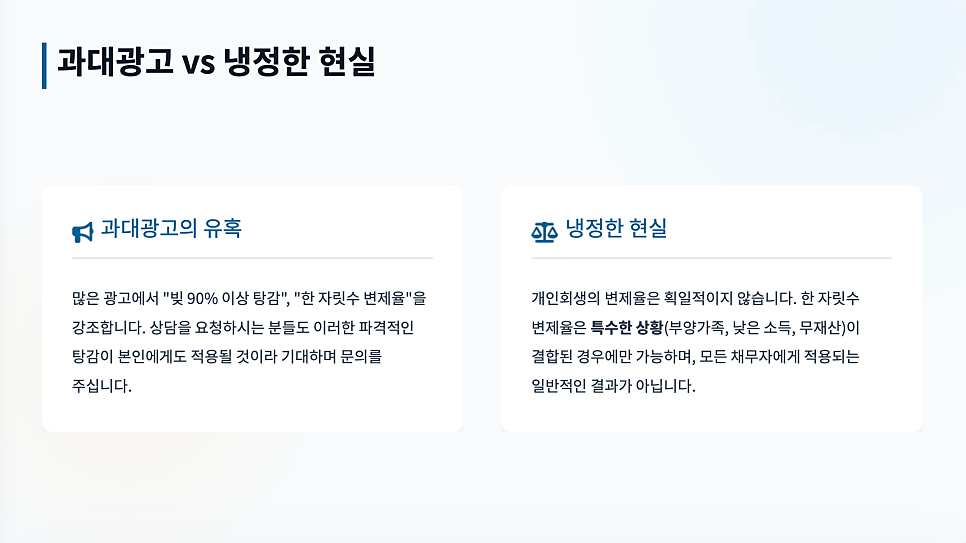
결론부터 말씀드리면, 대부분 과대광고일 가능성이 높습니다.
변제율은 누구에게나 일률적으로 적용되는 것이 아니라, 채무자 개개인의 특수한 상황(소득, 부양가족, 재산, 채무액 등)이 반영된 결과물이기 때문입니다.
누구나 95% 탕감을 받을 수 있는 것이 아닙니다.
2. 개인회생 변제금 산정 공식
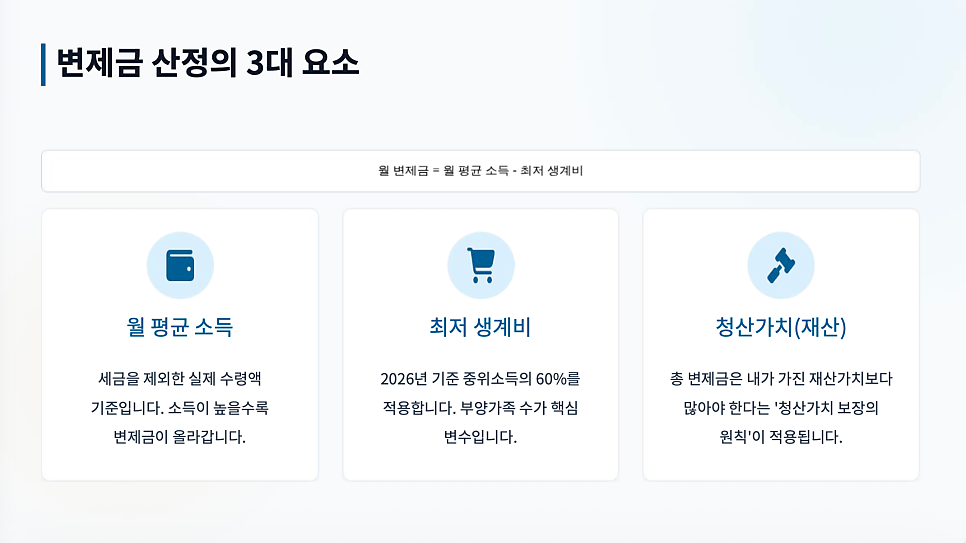
변제금이 어떻게 계산되는지 알면 내 변제율이 왜 그렇게 나오는지 이해할 수 있습니다.
월 변제금 = 월평균 소득 - 최저생계비
월평균 소득: 세후 실수령액 기준
최저생계비: 중위소득의 60% 적용 (2026년 기준 1인 가구 약 153만 원, 2인 가구 약 251만 원 등)
청산가치 보장의 원칙: 내가 가진 재산(청산가치)보다 총 변제금(3~5년 동안 갚는 돈의 합)이 더 많아야 합니다. 즉, 재산이 많으면 그만큼 더 많이 갚아야 합니다.
3. 사례로 보는 변제율 시뮬레이션
조건이 조금만 바뀌어도 변제율은 천차만별로 달라집니다.
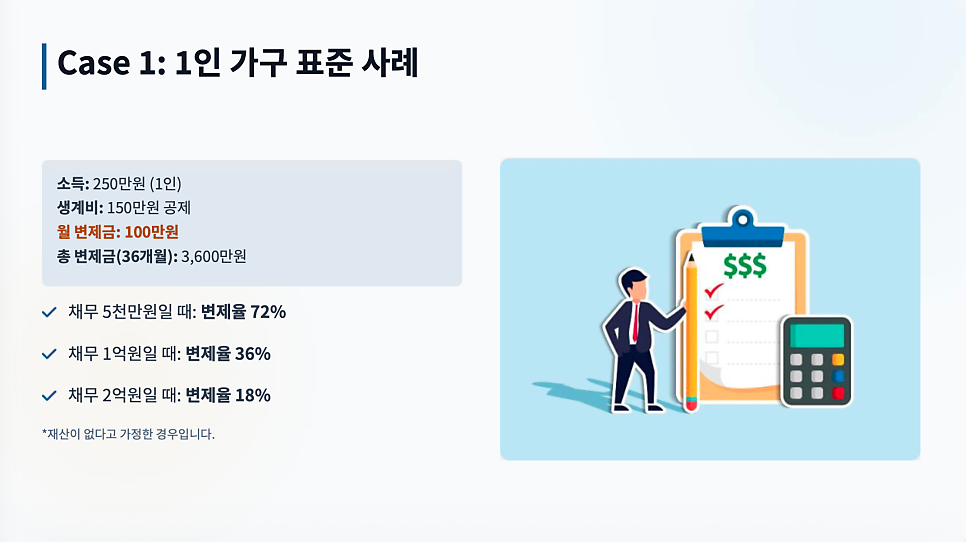
① 1인 가구 / 소득 250만 원인 경우
월 변제금: 250만 원(소득) - 150만 원(1인 생계비) = 100만 원
총 변제금(36개월): 3,600만 원
변제율 결과:
채무 5천만 원일 때: 72% 변제
채무 1억 원일 때: 36% 변제
채무 2억 원일 때: 18% 변제
채무액이 클수록 변제율은 낮아지지만, 소득과 생계비가 고정되어 있다면 갚는 금액 자체는 동일합니다.
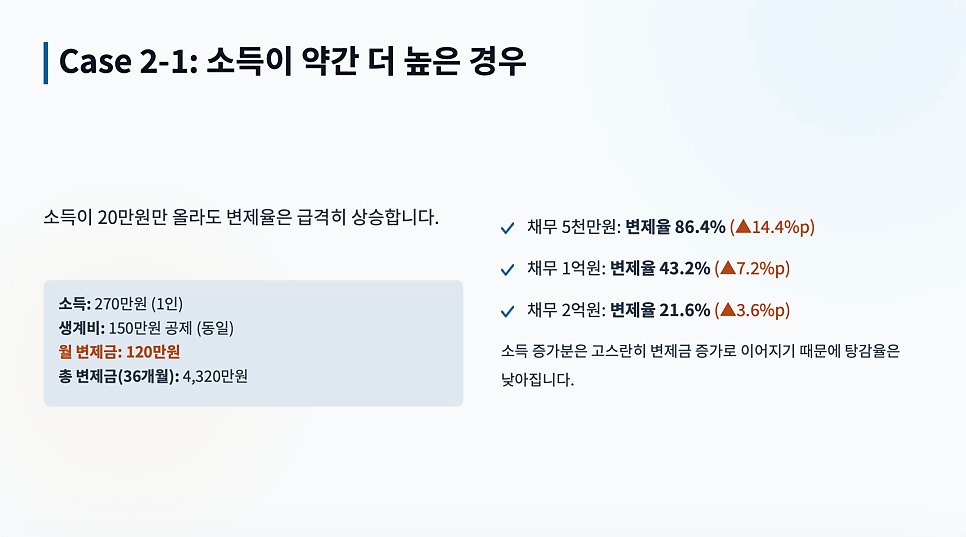
② 소득이 20만 원만 올라도? (1인 가구 / 소득 270만 원)
월 변제금: 270만 원 - 150만 원 = 120만 원 (20만 원 증가)
총 변제금(36개월): 4,320만 원
변제율 결과:
채무 5천만 원일 때: 86.4% (약 14% 상승)
채무 1억 원일 때: 43.2%
소득 증가는 고스란히 변제금 증가로 이어져 탕감률이 낮아집니다.
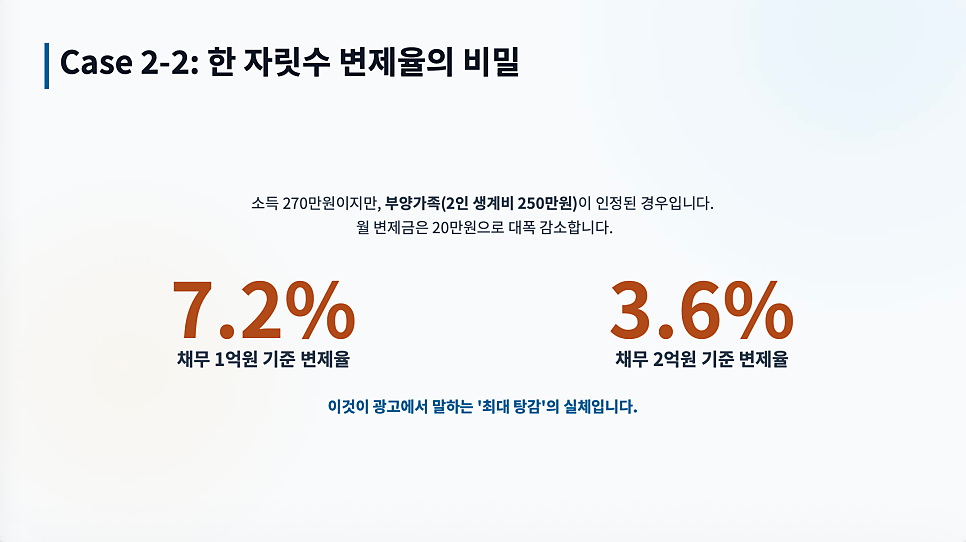
③ 부양가족이 늘어난다면? (2인 가구 / 소득 270만 원)
월 변제금: 270만 원 - 250만 원(2인 생계비) = 20만 원 (대폭 감소)
총 변제금(36개월): 720만 원
변제율 결과:
채무 1억 원일 때: 7.2% (한 자릿수 변제율 달성)
채무 2억 원일 때: 3.6%
광고에서 말하는 '한 자릿수 변제율'은 이처럼 소득 대비 부양가족이 많고 채무액이 클 때 가능한 결과입니다.
4. 재산이 있다면? (청산가치 보장의 원칙)
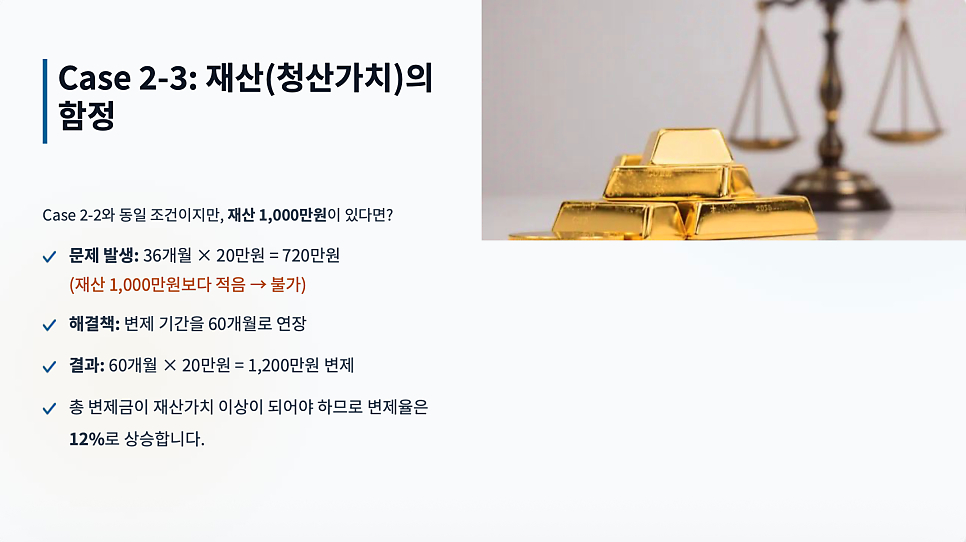
아무리 소득이 적고 부양가족이 많아도, 가진 재산보다는 많이 갚아야 합니다.
예시 상황: 2인 가구, 월 변제금 20만 원(총 720만 원 변제 예정)인데, 재산이 1,000만 원 있는 경우
문제: 갚을 돈(720만 원) < 재산(1,000만 원)이므로 회생 불가.
해결책:
1. 변제 기간을 36개월에서 60개월(5년)로 늘려서 총 변제액을 1,200만 원으로 맞춤.
2. 기간은 36개월 유지하되 월 변제금을 증액
결국 재산이 있으면 변제율은 다시 상승하게 됩니다.
※ 주의: 법원이 보는 '재산'의 범위 (간주 재산) 법원은 단순히 예금, 부동산만 재산으로 보지 않습니다.
주식, 코인 투자 손실금
도박, 사행성 행위 지출금
사치, 과소비
재산 은닉, 증여, 편파 변제액
위 항목들은 현재 수중에 돈이 없더라도 '보유한 재산'으로 간주하여 청산가치에 반영시킵니다. 이는 총 변제금의 하한선을 높여 결과적으로 월 변제금을 끌어올리는 주원인이 됩니다.
5. 빚 탕감을 많이 받기 위한 조건
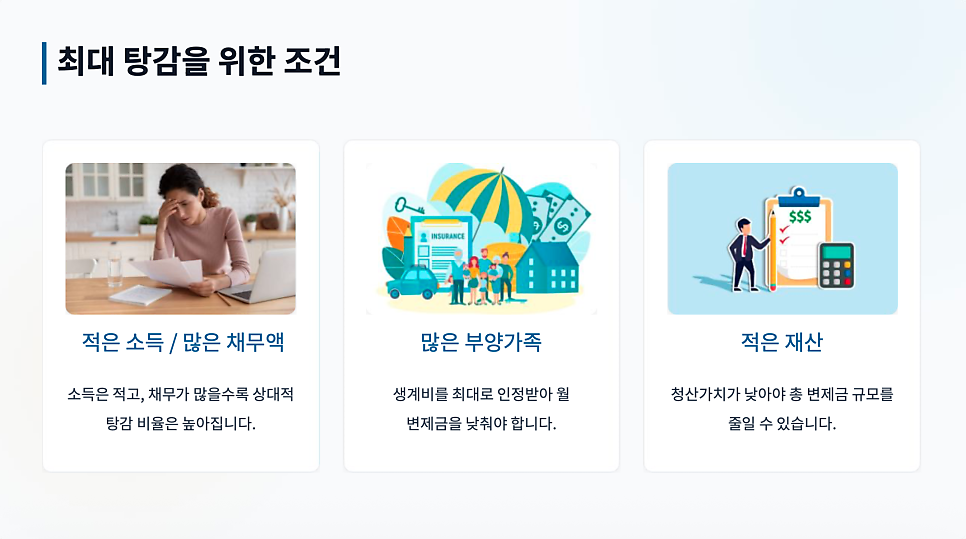
소위 '대박 탕감'을 받으려면 다음 조건들이 필요합니다.
소득은 상대적으로 적을 것
채무액은 많을 것
부양가족이 많아 생계비를 많이 인정받을 것
재산(간주 재산 포함)이 적을 것
6. 변호사(전문가)가 필요한 이유
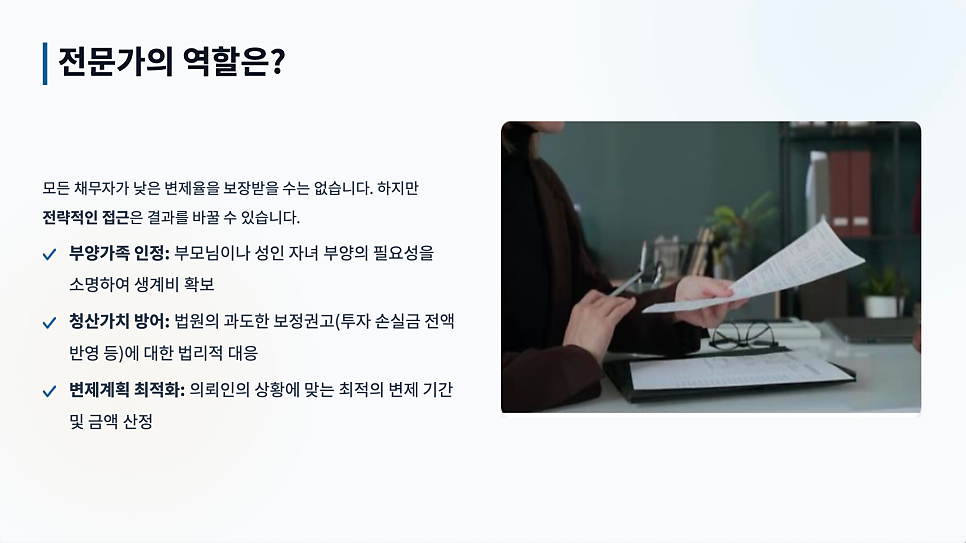
"어차피 수식대로 계산되는 거면 변호사가 왜 필요한가요?"라고 물으실 수 있습니다. 하지만 전략적인 접근이 결과를 바꿉니다.
부당한 보정 권고 방어: 법원에서 무리하게 변제금을 올리라거나, 투자 손실금을 전액 재산에 반영하라고 할 때 법리적으로 반박하여 방어합니다.
부양가족 인정 소명: 성인 자녀나 부모님 등 원칙적으로 인정받기 어려운 부양가족에 대해 '부양 필요성'을 입증하여 생계비를 확보합니다.
최적의 변제 계획안 작성: 의뢰인의 상황에 맞춰 인가 결정은 물론 면책까지 성공할 수 있는 가장 유리한 계획을 설계합니다.
마치며
무조건적인 고액 탕감을 장담하는 광고보다는, 내 상황을 객관적으로 분석하고 법원의 무리한 요구에 대응해 줄 수 있는 전문가와 함께하는 것이 성공적인 개인회생의 지름길입니다.